Rol que dispensa honorários contra a Fazenda é taxativo, propõe relator no STJ
O rol de hipóteses em que a Fazenda Nacional é dispensada de pagar honorários de sucumbência, nos casos em que concorda com a pretensão da parte contrária, é taxativo e não pode ser interpretado de forma extensiva.
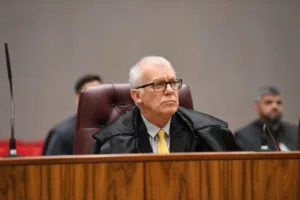
Gustavo Lima/STJ Kukina propôs interpretação restritiva da lei que dispensa honorários contra a Fazenda Essa foi a posição oferecida pelo ministro Sérgio Kukina, relator do Tema 1.454 dos recursos repetitivos , em julgamento da 1ª Seção do Superior Tribunal de Justiça iniciado na tarde desta quarta-feira (14/10).
A apreciação foi interrompida por pedido de vista antecipado do ministro Paulo Sérgio Domingues.
Até o momento, apenas o relator votou.
O rol em questão está fixado no artigo 19 da Lei 10.522/2002 .
O dispositivo é importante por estimular a desjudicialização ao autorizar a Procuradoria-Geral da Fazenda Nacional a não contestar ou interpor recursos em determinados casos.
Os incisos do artigo 19 listam sete hipóteses autorizadoras, entre elas: quando há parecer da PGFN concordando com o particular; quando há súmula do advogado-geral da União; e temas decididos pelo Supremo Tribunal Federal.
O parágrafo 1º, inciso I, do artigo 19 diz que, nesses casos, o procurador que atua no feito deve reconhecer a procedência do pedido, inclusive em embargos à execução fiscal e exceções de pré-executividade, hipóteses em que não haverá condenação em honorários.
Rol taxativo O debate é sobre a taxatividade das hipóteses previstas nos incisos.
Em um dos casos afetados, a Fazenda Nacional foi condenada a pagar honorários após concordar com o pedido do contribuinte em ação de repetição de indébito tributário.
O Tribunal Regional Federal da 5ª Região manteve a condenação por entender que não é suficiente, para usufruir do benefício de isenção dos honorários, que o órgão tão somente reconheça a procedência do pedido.
Sérgio Kukina observou que essa hipótese não se enquadra em nenhuma das hipóteses previstas no artigo 19 da Lei 10.522/2002.
Logo, a condenação em honorários é devida em favor dos advogados do contribuinte.
“Somente se pode deixar de condenar o ente público a arcar com honorários naquelas exatas situações previstas nos incisos do caput do artigo 19 da lei”, resumiu o ministro, que aplicou posição já vigente nas turmas de Direito Público do STJ.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.