대신證 “두산, 자체사업 성장·전자BG 호조… 목표가 197만원으로 상향”
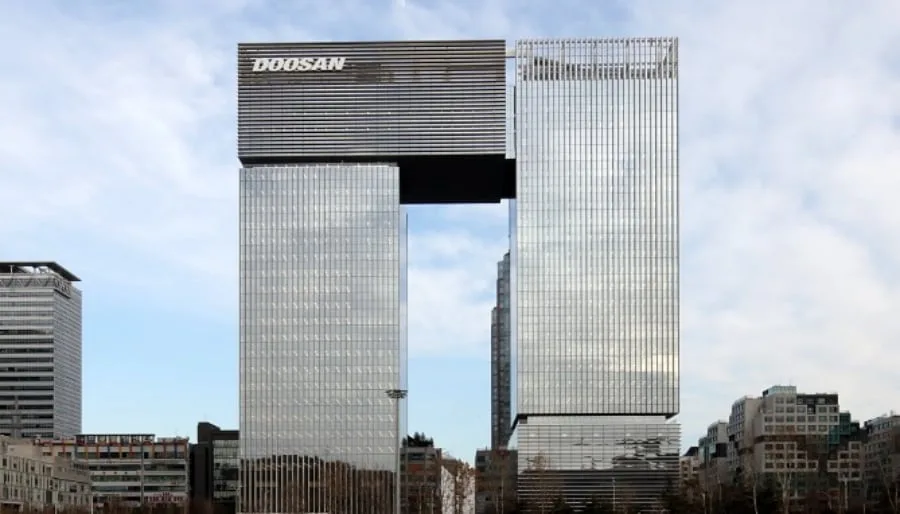
대신증권은 19일 두산에 대해 자체 사업 성장과 전자BG사업 호조로 실적이 성장할 것이라고 전망했다. 기업 가치 대비 상각 전 영업이익(EV/EBITDA) 멀티플 상향 등을 반영해 목표 주가를 197만원으로 기존 대비 7.1% 상향 조정하고, 투자 의견 ‘매수’(BUY)를 유지했다. 전 거래일 종가는 102만4000원이다. 대신증권은 두산의 3분기 연결 기
이 요약은 매체의 공개 피드에서 5News가 수집한 것입니다. 전체 맥락을 포함한 전체 기사는 www.chosun.com에 있습니다 — 콘텐츠 저작권은 Chosun Ilbo에 있습니다.