BC está preocupado com ofertas 'agressivas e predatórias' de crédito, diz Galípolo
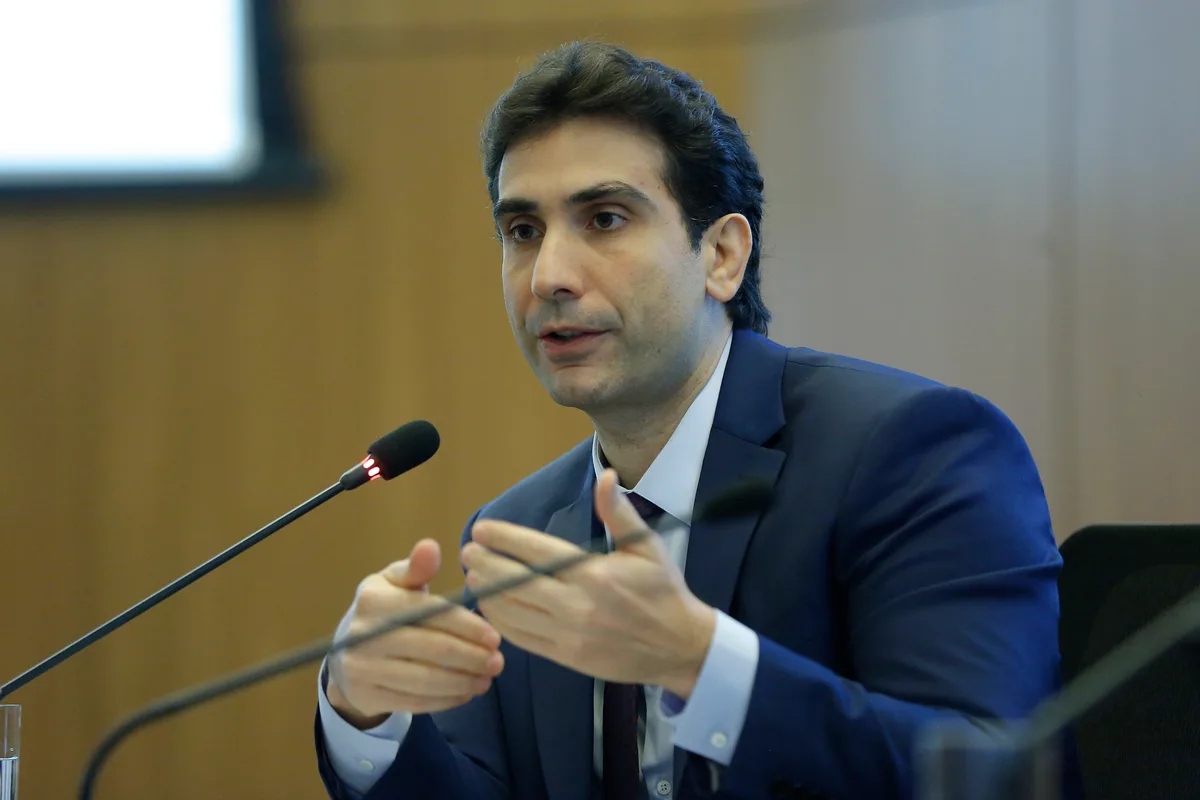
Banco Central alerta para estratégias de crédito predatórias que afetam consumidores brasileiros
O presidente do Banco Central do Brasil, Gabriel Galípolo, expressou preocupação nesta quinta-feira com as práticas agressivas de oferecimento de crédito no país. Durante coletiva de imprensa sobre o Relatório de Política Monetária, Galípolo destacou que instituições financeiras estão utilizando estratégias que podem levar consumidores a assumir compromissos financeiros maiores do que conseguem honrar, com custos que frequentemente excedem o que seria razoável para a situação econômica das pessoas.
O dirigente da autoridade monetária enfatizou um problema central neste cenário: a forma como muitos consumidores avaliam as propostas de empréstimo e financiamento. Segundo Galípolo, grande parte da população foca sua decisão no valor da parcela mensal que acredita conseguir encaixar no orçamento, desconsiderando o custo integral da operação e principalmente a taxa de juros cobrada pela instituição credora.
O comportamento dos consumidores e o problema de design do crédito
Galípolo utilizou a expressão "problema de design" para explicar a dinâmica que favorece o endividamento predatório. Na visão do presidente do BC, as estruturas das propostas de crédito estão construídas de maneira que direcionam o consumidor para uma análise superficial da dívida, priorizando apenas o comprometimento imediato mensal sem considerar as implicações de longo prazo.
Este padrão de comportamento é particularmente preocupante quando considerado o volume de brasileiros afetados. Aproximadamente 100 milhões de pessoas no país possuem dívidas vinculadas ao cartão de crédito. Deste contingente de consumidores endividados, cerca de metade está submetida a taxas mensais que rondam os 15%, cifra que reduz significativamente a capacidade de essas pessoas quitarem suas obrigações ou evitarem o aprofundamento do endividamento.
A situação piora quando se observa que uma parcela considerável da renda familiar desses consumidores está comprometida exclusivamente com o pagamento de dívidas de cartão. Neste contexto, é compreensível que o consumidor direcione sua atenção à pergunta "qual parcela consigo pagar mensalmente?" em detrimento de questões sobre as taxas de juros efetivamente cobradas.
Estratégias propostas pelo Banco Central para proteção do consumidor
Diante deste quadro, Galípolo defendeu a adoção de medidas que aumentem tanto a transparência quanto o nível de consciência do consumidor brasileiro no momento de contratar empréstimos e financiamentos. Para além da divulgação mais clara de informações, o presidente do BC sugeriu modificações na própria experiência de contratação que forçassem o consumidor a dedicar mais tempo e reflexão à decisão.
A estratégia inclui, conforme descrito por Galípolo, a introdução de "atrito" no processo de contratação, isto é, mecanismos que tornem necessário que o consumidor pause, reflita e considere conscientemente os termos financeiros antes de se comprometer com a dívida. Estas medidas visam funcionar como ferramentas de prevenção e combate ao que o BC classifica como crédito predatório ou agressivo.
O papel do crédito rotativo na crise de endividamento
Entre as modalidades de crédito que mais preocupam a autoridade monetária, destaca-se o crédito rotativo do cartão, aquele utilizado quando o consumidor não consegue pagar a integralidade da fatura na data de vencimento. Esta modalidade apresenta características particularmente nocivas para o consumidor.
Em janeiro, os juros cobrados pelo crédito rotativo atingiram 425% ao ano, conforme dados do próprio Banco Central. Ainda que uma taxa anualizada tão elevada pareça distante da realidade vivida pelo consumidor, ela reflete uma prática que se renova mensalmente, acumulando progressivamente o saldo de dívida.
O crescimento desta modalidade de crédito revela a magnitude do problema. Nos doze meses anteriores a janeiro, o saldo total do crédito rotativo expandiu 31%, chegando a R$ 84,8 bilhões. Este foi o maior incremento percentual entre todas as formas de crédito livre oferecido a pessoas físicas durante este período, sugerindo que cada vez mais consumidores recorrem a esta modalidade particularmente cara.
O contexto amplo do endividamento das famílias brasileiras
O endividamento das famílias brasileiras atingiu patamares preocupantes, conforme atestam os dados compilados pelo Banco Central. Em fevereiro, o comprometimento da renda mensal das famílias com o pagamento de dívidas chegou a quase 30%, um nível que deixa pouca margem para poupança, investimentos ou gastos com saúde e educação.
Quando se amplia a perspectiva para um horizonte de tempo maior, o quadro torna-se ainda mais desafiador. O endividamento, quando calculado como a proporção entre o total de dívidas e a renda acumulada ao longo de 12 meses, atingiu 50% da renda familiar. Isto significa que, teoricamente, as famílias brasileiras precisariam dedicar metade de sua renda anual para liquidar todas as suas obrigações.
O cartão de crédito consolidou-se como a principal modalidade associada ao endividamento das famílias. Diferentemente de outras formas de crédito mais estruturadas ou com prazos predefinidos, o cartão oferece flexibilidade que, embora possa ser benéfica quando bem utilizada, frequentemente resulta em compromissos crescentes e difíceis de gerenciar, especialmente quando as taxas de juros são aplicadas ao saldo não pago.
O que acompanhar
As próximas manifestações do Banco Central sobre este tema serão importantes para entender se novas regulamentações serão propostas. A implementação de medidas que aumentem o atrito na contratação de crédito, conforme sugerido por Galípolo, poderá transformar a experiência do consumidor ao solicitar empréstimos.
Também merece acompanhamento a evolução dos índices de endividamento das famílias nos próximos meses, especialmente a progressão das taxas de juros do crédito rotativo e o comportamento do saldo dessa modalidade. Mudanças significativas nestes indicadores poderão refletir tanto o impacto econômico de medidas já adotadas quanto a necessidade de intervenções adicionais.
A resposta das instituições financeiras às pressões do Banco Central também será fundamental para observar. A indústria financeira poderá buscar equilibrar as exigências regulatórias com a manutenção de sua rentabilidade, o que pode resultar em ajustes nas estratégias comerciais ou novas resistências a mudanças no design do processo de crédito.
Principais pontos:
• O Banco Central considera as ofertas agressivas de crédito um problema estrutural relacionado ao modo como são apresentadas aos consumidores, focando excessivamente na parcela mensal em detrimento do custo total
• Aproximadamente 100 milhões de brasileiros com dívidas em cartão de crédito, com metade deles pagando taxas mensais próximas de 15%, possuem parcelas significativas da renda comprometidas
• O crédito rotativo do cartão atingiu juros de 425% ao ano em janeiro, com crescimento de 31% em 12 meses para R$ 84,8 bilhões, representando o maior avanço entre modalidades de crédito livre
• O Banco Central propõe aumentar transparência, conscientização e criar atrito na contratação para que consumidores reflitam melhor sobre compromissos financeiros antes de se endividarem
Matéria produzida pela Redação 5News com apoio de inteligência artificial a partir da apuração de G1 Economia — os fatos do episódio vêm da matéria original; o contexto usa informação pública consolidada. Veja nossa política editorial. A matéria completa, com todo o contexto, está em g1.globo.com — o conteúdo pertence a G1 Economia.